Domain belichtungsmesser24.de kaufen?
Wir ziehen mit dem Projekt
belichtungsmesser24.de um.
Sind Sie am Kauf der Domain
belichtungsmesser24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain belichtungsmesser24.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe41,46 €*Versand: 4,76 €Sichere Weiterleitung zum Anbieter
-
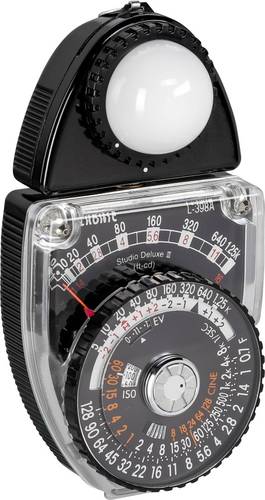
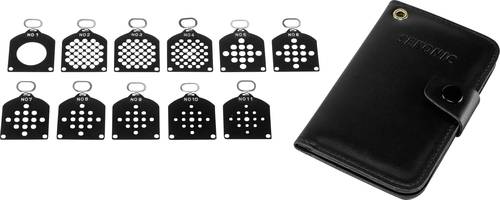
Sekonic 400097 BelichtungsmesserFraglos der absolute Klassiker unter den professionellen Belichtungsmessern. Das erste Modell dieser Serie wurde bereits 1956 vorgestellt und erfreut sich, wie seine Nachfolger, weltweiter Beliebtheit. Die empfindliche und farbkorrigierte Selen-Messzelle macht Batterien überflüssig und garantiert die Funktion selbst unter extremen Klimasituationen. Die drehbare Kalotte für Lichtmessungen ist gegen einen mitgelieferten Vorsatz für Objektmessungen wechselbar und optionale Messblenden erlauben es, Blendenwerte direkt abzulesen. Die analoge Anzeige kommt einer traditionellen, bewussten Arbeitsweise entgegen. Der Sekonic L-398 ist die ideale Ergänzung für feine, klassische Kameras und erfreut auch durch seine Handlichkeit und hochwertige Verarbeitung. Technische Daten: -Messbereich (ISO 100/21°): -Lichtmessung: LW 4 bis 17 (Dauerlicht) -Objektmessung: LW 9 bis 17 (Dauerlicht) -Filmempfindlichkeit: ISO 6/9°bis 12.000/42° -Verschlusszeiten: 1/8000 Sekunde bis 60 Sekunden -Blendenwerte: 1,0 bis 90 -Lichtwerte: 1 bis 20 -Gangzahlen: 8 bis 128 Bilder/Sek. (180° Verschlussöffnungswinkel) -Messzelle: Selen -Batterie: keine295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
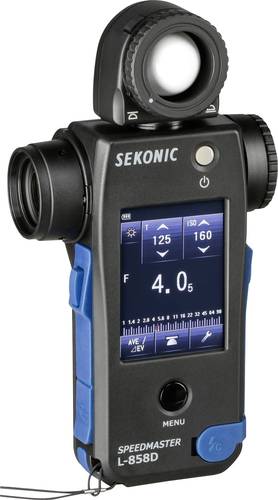
Sekonic 100384 BelichtungsmesserDas Licht macht den Unterschied. Es gibt viele Herausforderungen, denen man sich stellen kann. Das Wichtigste dabei bleibt die Gestaltung des Lichts. Dafür braucht man Wissen, Erfahrung und den ultimativen Sekonic Speedmaster L-858D. Der multifunktionelle SPEEDMASTER L-858D ist das Vorzeigegerät unter den Belichtungsmessern von Sekonic. Neben der Möglichkeit, Reflexionslicht- und Auflichtmessungen bei Umgebungs- und Blitzlichtquellen vorzunehmen, bietet der L-858D eine Vielzahl neuer Funktionen und Abläufe, die ihn zum perfekten Gerät für alle lichtmesstechnischen Anforderungen machen. Das "color touch-screen panel" (Farbtouchpanel) ist die Steuerzentrale des ergonomischen, gummigepolsterten Gerätekörpers. Dank der wetterfesten Versiegelung ist der L-858D allen Aufnahmebedingungen gewachsen. Die erhöhte Empfindlichkeit sowie der große Messbereich bieten hochgradige Messgenauigkeit, die den Anforderungen der modernen Digitalfotografie entspricht. Eigenschaften: -Belichtungsmesser mit farbigen Touchscreen -6,85 cm / 2,7" Display -Entwickelt für präzise Messungen im Bereich Fotografie, Video & Film805,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
Was sind außerordentliche Erträge Beispiele?
Was sind außerordentliche Erträge Beispiele? Außerordentliche Erträge sind Einnahmen, die nicht regelmäßig im normalen Geschäftsbetrieb eines Unternehmens anfallen. Beispiele für außerordentliche Erträge könnten Gewinne aus dem Verkauf von Anlagevermögen, Versicherungsentschädigungen nach Naturkatastrophen oder Einnahmen aus Rechtsstreitigkeiten sein. Diese Erträge sind in der Regel nicht vorhersehbar und können das finanzielle Ergebnis eines Unternehmens positiv beeinflussen. Es ist wichtig, außerordentliche Erträge von den normalen betrieblichen Erträgen zu unterscheiden, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Erträge:
-
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe41,46 €*Versand: 4,76 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
Ähnliche Suchbegriffe für Erträge
-
Sekonic 400097 BelichtungsmesserFraglos der absolute Klassiker unter den professionellen Belichtungsmessern. Das erste Modell dieser Serie wurde bereits 1956 vorgestellt und erfreut sich, wie seine Nachfolger, weltweiter Beliebtheit. Die empfindliche und farbkorrigierte Selen-Messzelle macht Batterien überflüssig und garantiert die Funktion selbst unter extremen Klimasituationen. Die drehbare Kalotte für Lichtmessungen ist gegen einen mitgelieferten Vorsatz für Objektmessungen wechselbar und optionale Messblenden erlauben es, Blendenwerte direkt abzulesen. Die analoge Anzeige kommt einer traditionellen, bewussten Arbeitsweise entgegen. Der Sekonic L-398 ist die ideale Ergänzung für feine, klassische Kameras und erfreut auch durch seine Handlichkeit und hochwertige Verarbeitung. Technische Daten: -Messbereich (ISO 100/21°): -Lichtmessung: LW 4 bis 17 (Dauerlicht) -Objektmessung: LW 9 bis 17 (Dauerlicht) -Filmempfindlichkeit: ISO 6/9°bis 12.000/42° -Verschlusszeiten: 1/8000 Sekunde bis 60 Sekunden -Blendenwerte: 1,0 bis 90 -Lichtwerte: 1 bis 20 -Gangzahlen: 8 bis 128 Bilder/Sek. (180° Verschlussöffnungswinkel) -Messzelle: Selen -Batterie: keine295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sekonic 100384 BelichtungsmesserDas Licht macht den Unterschied. Es gibt viele Herausforderungen, denen man sich stellen kann. Das Wichtigste dabei bleibt die Gestaltung des Lichts. Dafür braucht man Wissen, Erfahrung und den ultimativen Sekonic Speedmaster L-858D. Der multifunktionelle SPEEDMASTER L-858D ist das Vorzeigegerät unter den Belichtungsmessern von Sekonic. Neben der Möglichkeit, Reflexionslicht- und Auflichtmessungen bei Umgebungs- und Blitzlichtquellen vorzunehmen, bietet der L-858D eine Vielzahl neuer Funktionen und Abläufe, die ihn zum perfekten Gerät für alle lichtmesstechnischen Anforderungen machen. Das "color touch-screen panel" (Farbtouchpanel) ist die Steuerzentrale des ergonomischen, gummigepolsterten Gerätekörpers. Dank der wetterfesten Versiegelung ist der L-858D allen Aufnahmebedingungen gewachsen. Die erhöhte Empfindlichkeit sowie der große Messbereich bieten hochgradige Messgenauigkeit, die den Anforderungen der modernen Digitalfotografie entspricht. Eigenschaften: -Belichtungsmesser mit farbigen Touchscreen -6,85 cm / 2,7" Display -Entwickelt für präzise Messungen im Bereich Fotografie, Video & Film805,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
-
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
-
Was sind außerordentliche Erträge Beispiele?
Was sind außerordentliche Erträge Beispiele? Außerordentliche Erträge sind Einnahmen, die nicht regelmäßig im normalen Geschäftsbetrieb eines Unternehmens anfallen. Beispiele für außerordentliche Erträge könnten Gewinne aus dem Verkauf von Anlagevermögen, Versicherungsentschädigungen nach Naturkatastrophen oder Einnahmen aus Rechtsstreitigkeiten sein. Diese Erträge sind in der Regel nicht vorhersehbar und können das finanzielle Ergebnis eines Unternehmens positiv beeinflussen. Es ist wichtig, außerordentliche Erträge von den normalen betrieblichen Erträgen zu unterscheiden, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.