Domain belichtungsmesser24.de kaufen?
Wir ziehen mit dem Projekt
belichtungsmesser24.de um.
Sind Sie am Kauf der Domain
belichtungsmesser24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain belichtungsmesser24.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
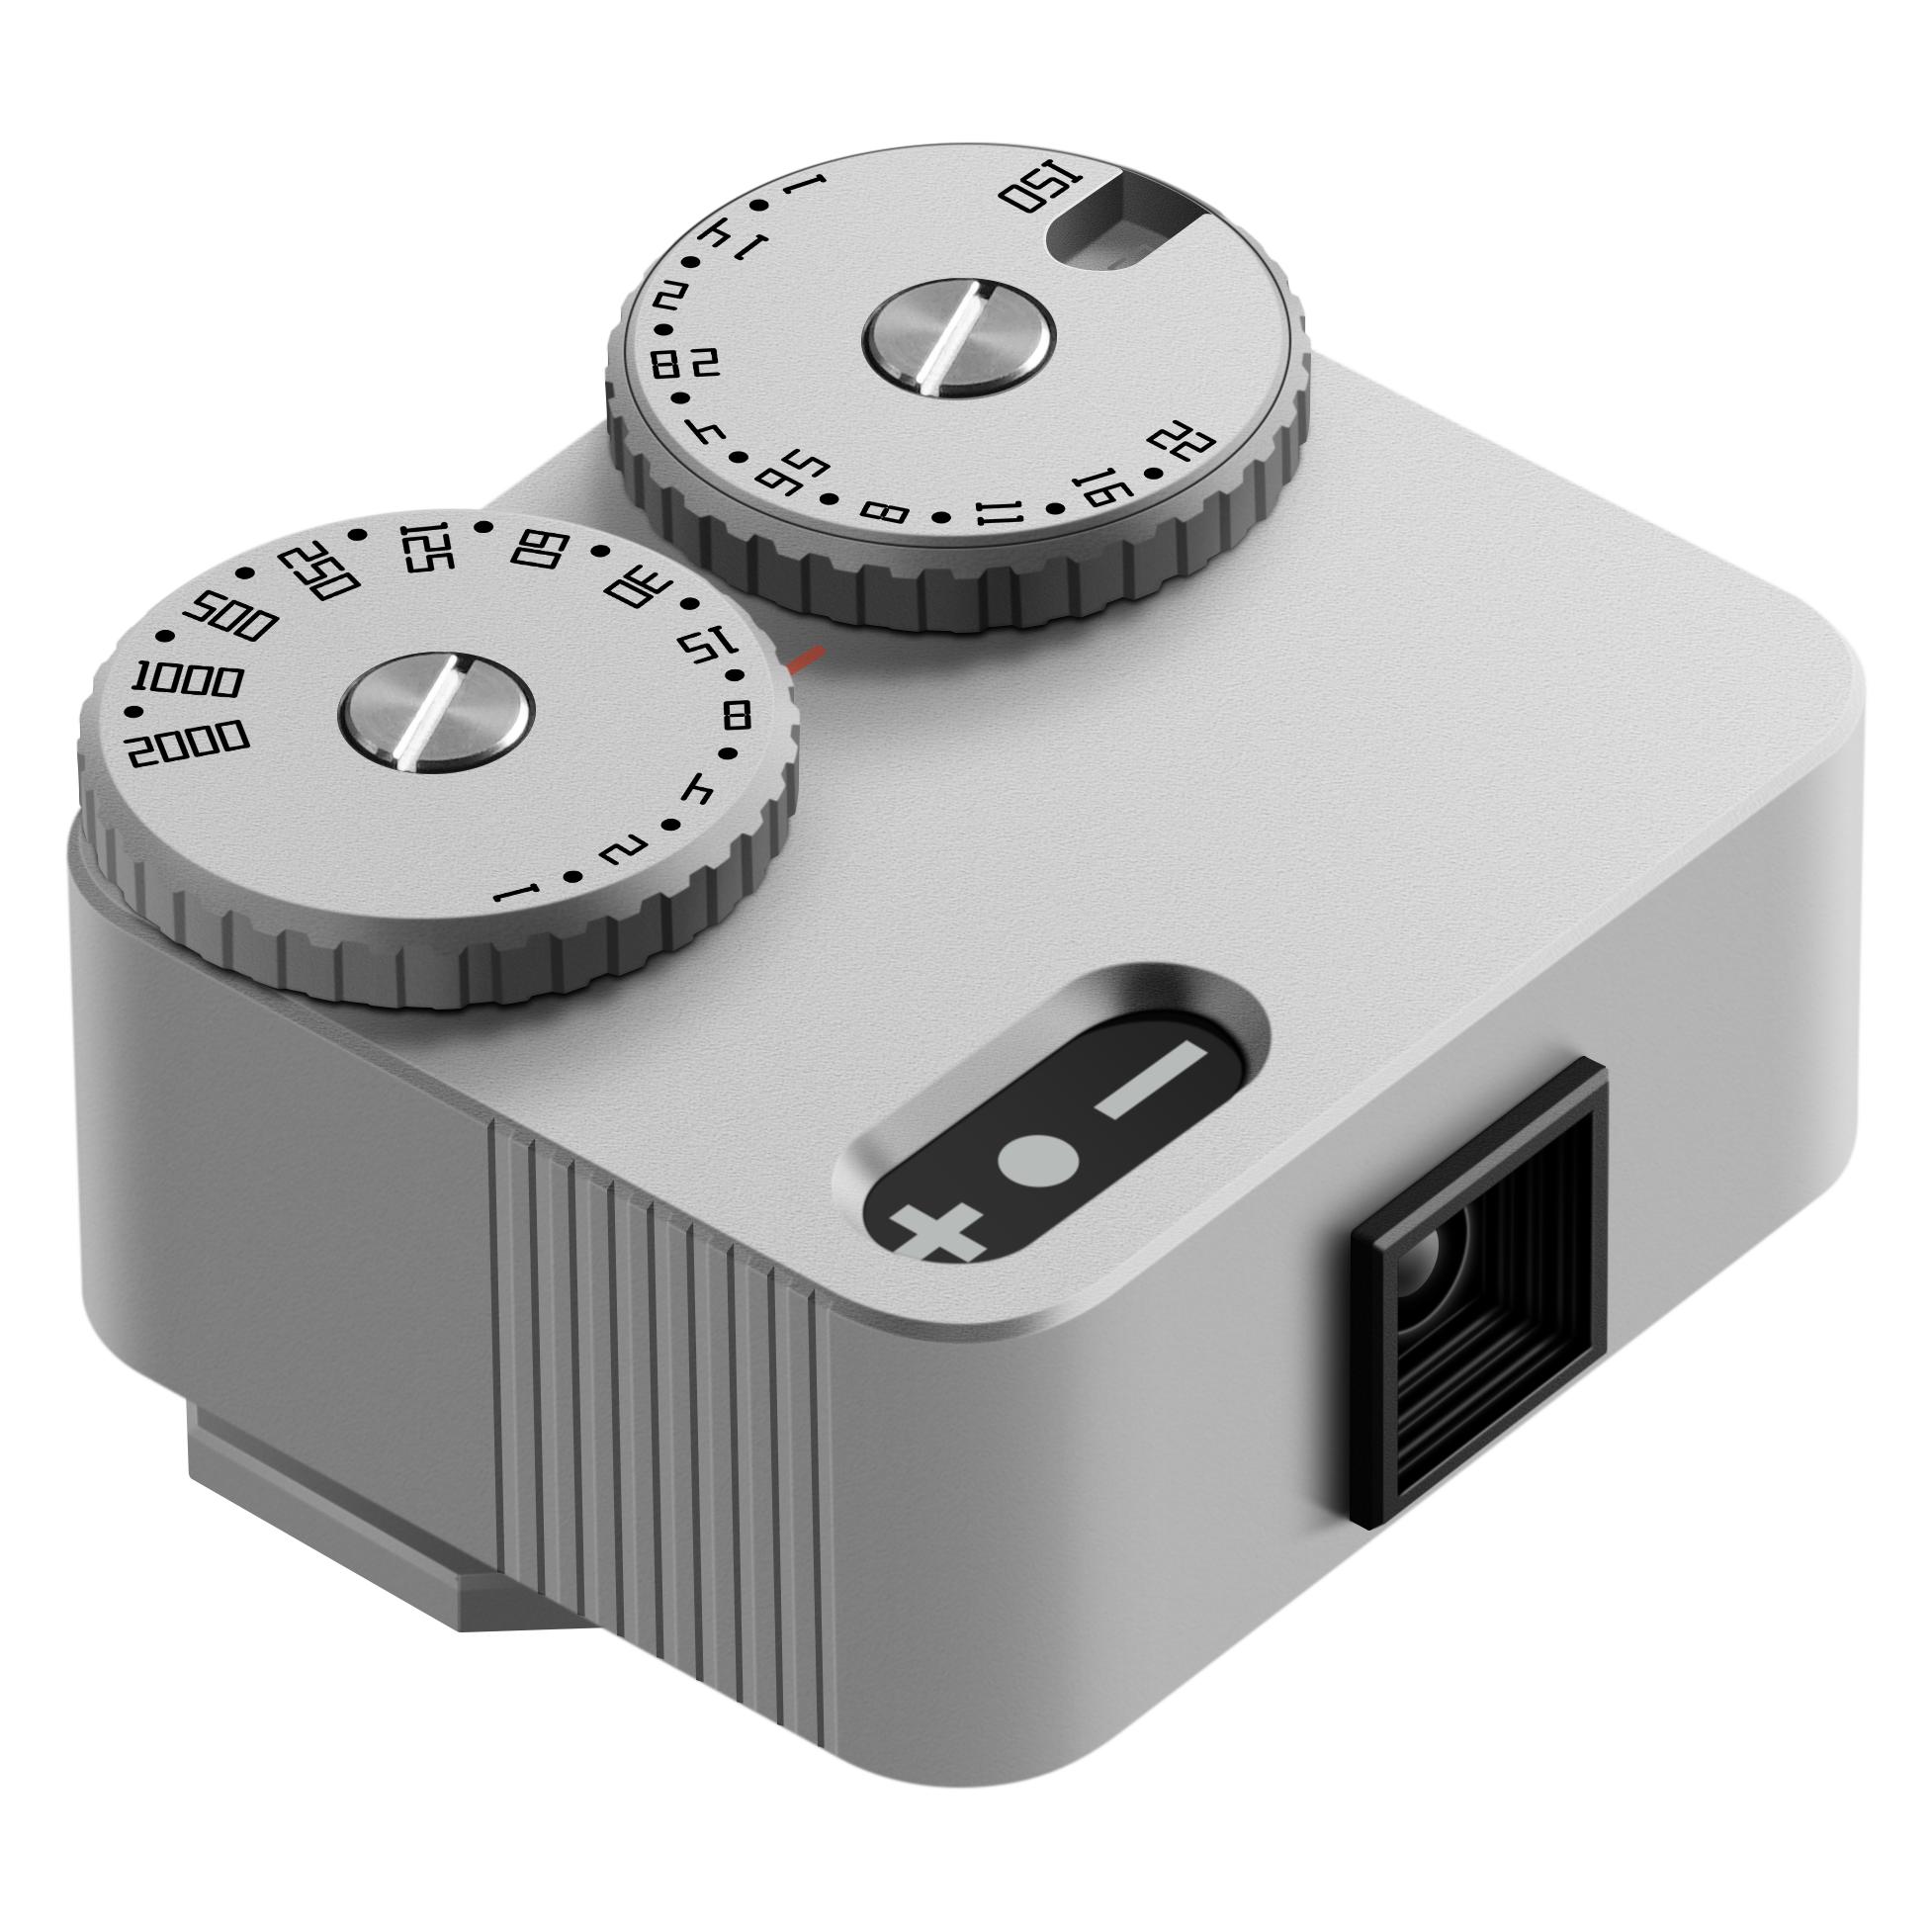
TTArtisan Belichtungsmesser II (Belichtungsmesser), Blitzgerät Zubehör, SilberDas TT Artisan Light Meter II ist ein kompakter, auf den Blitzschuh montierbarer Belichtungsmesser aus silberfarbenem Flugzeugaluminium, entwickelt für den Einsatz mit analogen Filmkameras. Es zeichnet sich durch ein schlankes Retro-Design mit zwei leicht zugänglichen Einstellrädern für eine unkomplizierte Bedienung aus. Dieser Belichtungsmesser unterstützt Belichtungszeiten von 1 Sekunde bis 1/2000 Sekunde, ISO-Einstellungen von 25 bis 6400 und Blendenwerte von f/1 bis f/22, alle in Halbschritten einstellbar. Die robuste Aluminiumkonstruktion gewährleistet Zuverlässigkeit und Langlebigkeit, während das leichte Design die Portabilität für die Fotografie unterwegs verbessert. Das Gerät liefert präzise Belichtungswerte und unterstützt Fotografen dabei, in verschiedenen Lichtverhältnissen genaue Ergebnisse zu erzielen. Kompatibel mit Standard-Blitzschuhen, integriert es sich nahtlos in bestehende Kamerasetups, ohne zusätzliche Werkzeuge oder komplexe Installation zu benötigen. Die intuitive Anordnung der Einstellräder ermöglicht schnelle Anpassungen, was es sowohl für Anfänger als auch für erfahrene Benutzer geeignet macht, die sich auf manuelle Kamerasteuerung konzentrieren. Mit seinem Fokus auf wesentliche Funktionen und robuster Bauweise ist das TT Artisan Light Meter II ein praktisches Zubehör zur Verbesserung der fotografischen Genauigkeit und kreativen Kontrolle in der analogen Bildgebung.76,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Was gehört zu den stillen Reserven?
Was gehört zu den stillen Reserven? **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
TTArtisan Belichtungsmesser II (Belichtungsmesser), Blitzgerät Zubehör, SilberDas TT Artisan Light Meter II ist ein kompakter, auf den Blitzschuh montierbarer Belichtungsmesser aus silberfarbenem Flugzeugaluminium, entwickelt für den Einsatz mit analogen Filmkameras. Es zeichnet sich durch ein schlankes Retro-Design mit zwei leicht zugänglichen Einstellrädern für eine unkomplizierte Bedienung aus. Dieser Belichtungsmesser unterstützt Belichtungszeiten von 1 Sekunde bis 1/2000 Sekunde, ISO-Einstellungen von 25 bis 6400 und Blendenwerte von f/1 bis f/22, alle in Halbschritten einstellbar. Die robuste Aluminiumkonstruktion gewährleistet Zuverlässigkeit und Langlebigkeit, während das leichte Design die Portabilität für die Fotografie unterwegs verbessert. Das Gerät liefert präzise Belichtungswerte und unterstützt Fotografen dabei, in verschiedenen Lichtverhältnissen genaue Ergebnisse zu erzielen. Kompatibel mit Standard-Blitzschuhen, integriert es sich nahtlos in bestehende Kamerasetups, ohne zusätzliche Werkzeuge oder komplexe Installation zu benötigen. Die intuitive Anordnung der Einstellräder ermöglicht schnelle Anpassungen, was es sowohl für Anfänger als auch für erfahrene Benutzer geeignet macht, die sich auf manuelle Kamerasteuerung konzentrieren. Mit seinem Fokus auf wesentliche Funktionen und robuster Bauweise ist das TT Artisan Light Meter II ein praktisches Zubehör zur Verbesserung der fotografischen Genauigkeit und kreativen Kontrolle in der analogen Bildgebung.76,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
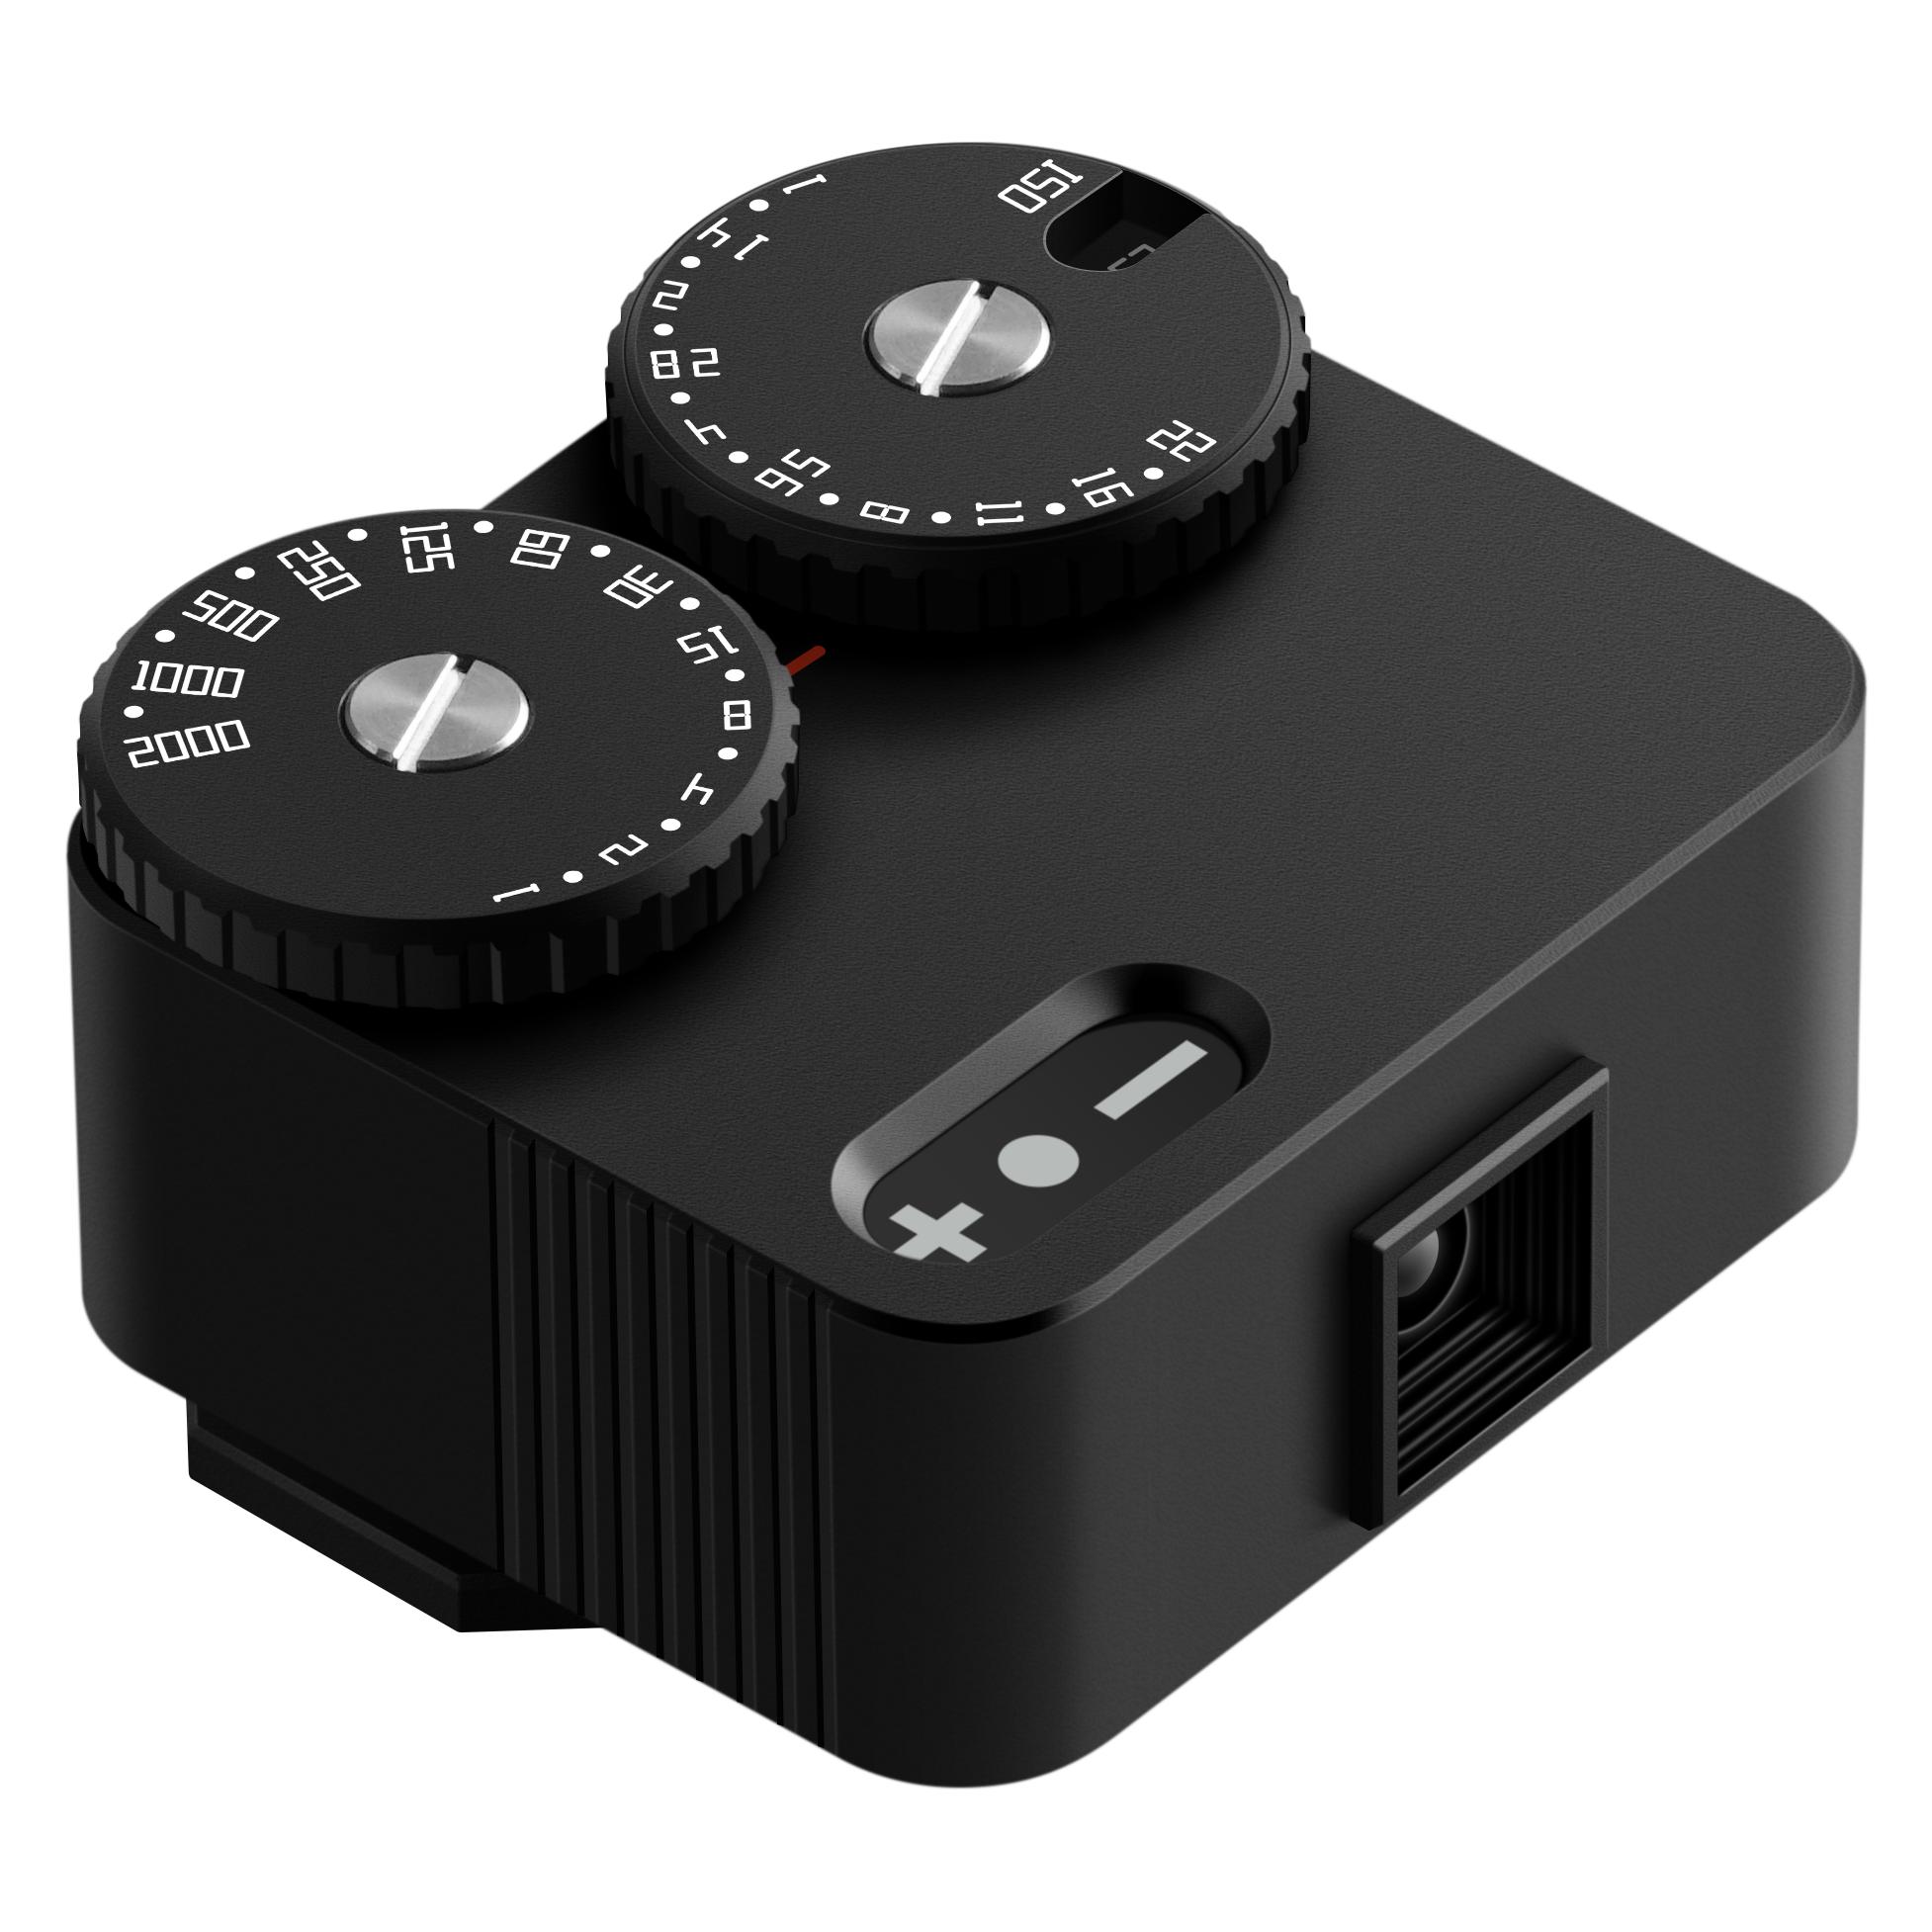
TTArtisan Belichtungsmesser II (Belichtungsmesser), Blitzgerät Zubehör, SchwarzDer TT Artisan Light Meter II in Schwarz ist ein ultrakompakter Belichtungsmesser für den Blitzschuh, der für analoge Filmkameras entwickelt wurde. Gefertigt aus robustem Flugzeugaluminium, verfügt dieses Gerät über ein schlankes, retro-inspiriertes Design mit zwei leicht zugänglichen Drehrädern für eine einfache Bedienung. Es unterstützt Belichtungszeiten von 1 Sekunde bis 1/2000 Sekunde, ISO-Einstellungen von 25 bis 6400 und Blendenbereiche von f/1 bis f/22, alle in Halbschritten einstellbar. Für präzise Ergebnisse liefert der Belichtungsmesser zuverlässige Messwerte unter verschiedenen Lichtbedingungen und verbessert die fotografische Kontrolle ohne digitale Komplexität. Die stabile Bauweise und konsistente Leistung machen ihn zu einem praktischen Werkzeug für Fotografen, die auf kompakte, verlässliche Belichtungsmessung Wert legen. Das Gerät misst etwa 60 mm in der Breite, 40 mm in der Höhe und 20 mm in der Tiefe bei einem Gewicht von ungefähr 50 g, was eine einfache Transportfähigkeit und Integration in die Kamerausrüstung ermöglicht. Ideal für Studio- und Outdoor-Einsätze, fördert es kreative Flexibilität und gewährleistet gleichbleibende Genauigkeit über verschiedene Filmtypen und Aufnahmesituationen hinweg.71,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
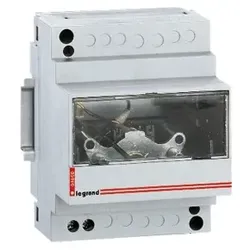
Legrand 004600 Amperemeter, analog, Messung über Stromwandler, ohne Messbereichs-Skala, 4TELegrand Amperemeter, analog, indirekte Messung über Stromwandler (TI) mit Nennstrom 5 A. Zur Messung der Stromstärke in Ampere (A) eines elektrischen Stromkreises. Frei wählbare Messbereichs-Skala entsprechend dem gewünschten Messbereich. Geliefert ohne Messbereichs-Skala. Passende Messbereichs-Skalen Best.-Nr. 004610/13/15/16 ff. Ampermeter 4-modulig, Befestigung auf Hutprofilschiene EN 60715 durch rastende Schnellbefestigung.96,90 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Was gehört zu den stillen Reserven?
Was gehört zu den stillen Reserven? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.